
Aprenda um passo a passo simples para organizar seu dinheiro do zero, eliminar ralos financeiros e criar o hábito de poupar todas as semanas.
Introdução
- A sensação de ver o dinheiro sumir antes do fim do mês.
- Mostrar que organização financeira não exige planilhas complexas, apenas um método prático.
- o segredo é mapear entradas, cortar vazamentos invisíveis e automatizar a poupança semanal.
Eu sei o quanto é difícil trabalhar o mês inteiro, enfrentar o cansaço de cada dia e, quando finalmente receber o salário, perceber que aquele dinheiro, conquistado com tanto esforço, mal será suficiente para chegar ao fim do mês. É angustiante olhar para as contas, fazer cálculos, cortar despesas e, ainda assim, sentir que nunca sobra o bastante para viver com tranquilidade.
Eu tinha apenas dez anos e ainda não compreendia o verdadeiro valor do dinheiro. Não sabia o que significava economizar, planejar o futuro ou guardar alguma coisa para os dias difíceis. Tudo o que eu possuía era um pequeno porquinho verde, feito de plástico barato, com uma abertura na parte de cima, onde eu depositava algumas moedas.
Naquela época, eu colocava as moedas no porquinho mais por brincadeira do que pensando no futuro. Mas, certo dia, aquela brincadeira perdeu a leveza.
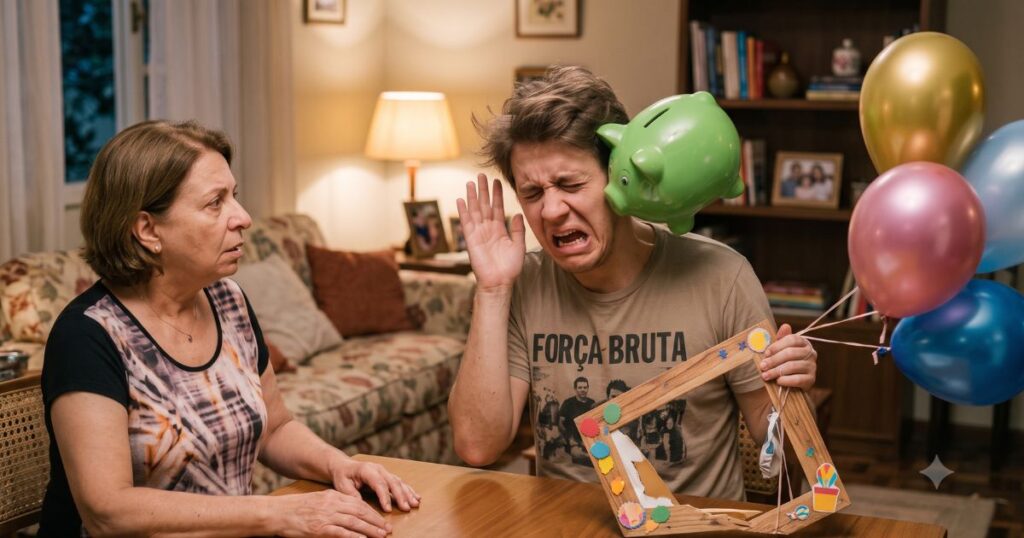
Meu pai estava sem dinheiro. Seus cigarros haviam acabado, e ele não tinha sequer o valor necessário para comprar outro maço. Diante daquela situação, olhou para o meu pequeno porquinho e percebeu que ali estava o único dinheiro disponível dentro de casa.
Lembro-me do momento em que ele pegou uma faca sem ponta e começou a introduzi-la pela abertura onde as moedas eram depositadas. Fazia uma espécie de movimento em zigue-zague, tentando retirar as moedas sem precisar quebrar o meu porquinho verde.
Minha mãe, ao presenciar aquela cena, não gostou nem um pouco do que estava acontecendo. Os dois começaram a discutir e, em determinado momento, tomado pelo nervosismo, meu pai arremessou o porquinho para baixo.
O porquinho bateu primeiro na mesa e, em seguida, veio diretamente na minha testa.
Hoje, consigo contar essa parte da história até com certo humor. No entanto, naquele momento, a situação era muito mais séria do que eu era capaz de compreender.
Não julgo meu pai. Muitos anos depois, eu mesmo viria a entender o que significa precisar de dinheiro para cobrir as despesas de uma casa e sentir a angústia de não ter recursos suficientes para atender nem mesmo às necessidades mais simples.
Aquele porquinho verde, que para mim representava apenas uma brincadeira de criança, tornou-se uma das primeiras lembranças que tive sobre a falta de planejamento financeiro e sobre como a ausência de dinheiro pode gerar tensão, desentendimentos e atitudes impulsivas dentro de uma família.
Contei essa passagem da minha vida a vocês pelo seguinte motivo: não estamos acostumados a planejar as finanças dentro de casa. Hoje, entendo que, se meu pai tivesse recebido, naquela época, uma educação financeira básica, ele saberia que o valor dos maços de cigarro que fumava deveria estar incluído nas despesas do mês, assim como um cafezinho na padaria, um abastecimento eventual de dez reais no carro ou uma aposta semanal na Mega-Sena.
Esses são apenas alguns exemplos de gastos que muitas pessoas nunca anotam nem registram em uma planilha. Afinal, pensamos: “São apenas dez reais”. Porém, quando essas pequenas despesas se repetem diariamente ao longo do mês, a soma pode assustar. Isso acontece principalmente quando a pessoa começa a controlar seus gastos e a enxergar o que, de fato, está acontecendo com o seu dinheiro.
Agora vamos ao que interessa!
Etapa 1: Mapeamento Inicial (Onde Seu Dinheiro Está Indo?)
- Identifique sua renda real: Diferença entre salário bruto e líquido.
- Liste os custos fixos x variáveis:
- Fixos: Aluguel, água, luz, internet.
- Variáveis: Lazer, delivery, compras diárias.
- Ferramenta recomendada: Escolha uma opção simples (caderno, aplicativo de finanças ou planilha).
Etapa 2: Como Identificar e Eliminar Ralos Financeiros
- O que são ralos financeiros: Pequenos gastos diários que parecem inofensivos, mas somam alto no fim do mês.
- Os vilões mais comuns:
- Assinaturas e streaming que você não usa.
- Taxas bancárias e anuidades desnecessárias.
- Compras por impulso e pequenos lanches diários.
- A Regra das 24 Horas: Como aplicar essa técnica para evitar compras impulsivas.
Etapa 3: A Regra 50/30/20 Simplificada
- 50% Necessidades Básicas: Moradia, alimentação, contas essenciais.
- 30% Desejos Pessoais: Lazer, estilo de vida, hobbies.
- 20% Prioridades Financeiras: Quitação de dívidas e poupança.
Etapa 4: Como Criar o Hábito de Poupar Toda Semana
- Defina uma meta semanal realista: Comece com valores pequenos (ex: R$ 10 ou R$ 20 por semana) para construir o hábito.
- Pague-se primeiro: Separe o valor de poupar assim que o dinheiro entrar, em vez de esperar o que sobra.
- Automatize o processo: Agende uma transferência automática semanal para uma conta rendendo 100% do CDI ou reserva de emergência.
Resumo Prático (Checklist Rápido)
- [ ] Mapeie todos os gastos da última semana.
- [ ] Cancele ao menos 1 assinatura ou taxa desnecessária hoje.
- [ ] Defina o valor fixo para guardar nesta sexta-feira.
- [ ] Abra uma conta separada apenas para a reserva.
Conclusão e Chamada para Ação (CTA)
- Reforço de que a constância é mais importante do que o valor inicial.
- Qual é o maior ralo financeiro do seu orçamento hoje? Conte nos comentários!”
Ronaldo Alkimin –
Cuide hoje. Conquiste amanhã.